Domain auf-der-messe.de kaufen?
Wir ziehen mit dem Projekt
auf-der-messe.de um.
Sind Sie am Kauf der Domain
auf-der-messe.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain auf-der-messe.de kaufen?
Wann Konzernabschluss nach IFRS?
Der Konzernabschluss nach IFRS wird in der Regel von Unternehmen erstellt, die an internationalen Kapitalmärkten tätig sind oder börsennotiert sind. Die IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die eine einheitliche und transparente Darstellung der Finanzinformationen gewährleisten sollen. Unternehmen, die nach IFRS bilanzieren, müssen ihre Konzernabschlüsse gemäß den Vorschriften und Richtlinien dieser Standards erstellen. Dies ermöglicht es Investoren, die Finanzlage und Performance des Unternehmens besser zu verstehen und zu vergleichen. Unternehmen entscheiden sich oft für die Erstellung eines Konzernabschlusses nach IFRS, um ihre Glaubwürdigkeit und Transparenz zu erhöhen und den Zugang zu internationalen Kapitalmärkten zu erleichtern. **
Wann Konzernabschluss nach HGB?
Wann Konzernabschluss nach HGB? Der Konzernabschluss nach HGB muss von Unternehmen erstellt werden, die nach den Vorschriften des Handelsgesetzbuches (HGB) als Konzern gelten. Ein Konzern liegt vor, wenn ein Unternehmen die Mehrheit der Stimmrechte an einem oder mehreren anderen Unternehmen besitzt. Der Konzernabschluss nach HGB muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres erstellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernunternehmen wichtig. **


Ähnliche Suchbegriffe für Konzernabschluss
Top-Angebote
Produkte zum Begriff Konzernabschluss:
-
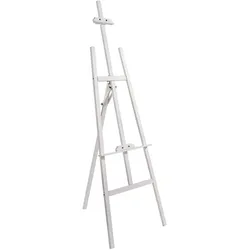
SPRINTIS Staffelei Holz weiß PICASSO, 22-130 cm, Leinwandständer für Ausstellung, Hochzeit und Präsentation, KiefernholzStaffelei aus Kiefernholz, geeignet für Leinwände, Glas-Magnettafeln, Klapprahmen und Bilderrahmen ; Die Staffelei PICASSO aus Kiefernholz ist ein ideales Produkt für Anfänger, Hobbykünstler oder Profis. Die Staffelei ist sehr stabil und langlebig, und lässt sich leicht zusammenklappen und verstauen, wenn sie nicht gebraucht wird. Die Höhe und Neigung der Staffelei können je nach Wunsch verändert werden, um die beste Perspektive für das Malen oder Zeichnen zu erreichen. Die Staffelei kann Leinwände unterschiedlicher Größen halten, von 22 bis 130 cm, was eine große Vielfalt an Formaten ermöglicht.31,54 €*Versand: 12,85 €Sichere Weiterleitung zum Anbieter
-
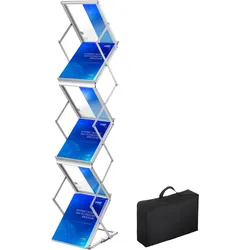
VEVOR Literaturständer, 6 Taschen, Pop-Up-Aluminium-Magazinständer, leichter Kataloghalter, Ständer mit Tragetasche für Wohnzimmer, Hotel, Messe, Ausstellung, BüroVEVOR Literaturständer, 6 Taschen, Pop-Up-Aluminium-Magazinständer, leichter Kataloghalter, Ständer mit Tragetasche für Wohnzimmer, Hotel, Messe, Ausstellung, Büro Literaturständer mit 6 Fächern In wenigen Minuten eingerichtet Humanisiertes Design Premium-Material Tragbares Design Breite Anwendung Farbe: Silber,Produktgröße: 10,2 x 14,2 x 59,8 Zoll / 26 x 36 x 152 cm,Modell: TE-13Z,Taschengröße: 10,2 x 14,2 Zoll / 26 x 36 cm,Rahmenmaterial: Aluminiumlegierung,Faltbare Größe: 10,2 x 14,2 x 4,3 Zoll / 26 x 36 x 11 cm,Tragfähigkeit: 4,4 lbs / 2 kg,Gewicht: 13,2 lbs / 6 kg,Taschenmaterial: PC-Platten52,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
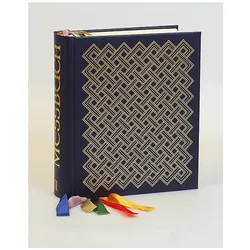
Messbuch. Teil 02. Die Feier der heiligen Messe. Altarausgabe, FachbücherDas Messbuch, Teil 02, bietet eine umfassende Sammlung von liturgischen Texten und Anleitungen zur Feier der heiligen Messe. Es richtet sich an Personen, die sich mit der katholischen Liturgie auseinandersetzen und die Feierlichkeiten im Rahmen der Kirche unterstützen möchten. Die Altarausgabe ist speziell für die Bistümer des deutschen Sprachgebietes konzipiert und enthält alle notwendigen Elemente für die Durchführung der Messe an jedem Tag des Jahres, mit Ausnahme der Karwoche. Die sorgfältige Zusammenstellung der Inhalte ermöglicht eine tiefere Auseinandersetzung mit der Theologie und den rituellen Abläufen der Messe. Der Leinen-Einband sorgt für eine ansprechende und langlebige Präsentation des Werkes, das sowohl für den persönlichen Gebrauch als auch für den Einsatz in kirchlichen Gemeinschaften geeignet ist.250,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Feier der Heiligen Messe, Fachbücher von Österreichische Bischofskonferenz, Deutsche BischofskonferenzSeit dem 1. Advent 2018 wird der revidierte Text der Einheitsübersetzung der Bibel (2016) in den liturgischen Büchern verwendet. Der fünfte überarbeitete Band des Lektionars enthält die Lesungstexte für die Wochentage und Gedenktage der Heiligen der 1. bis 17. Woche im Jahreskreis.98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum macht man einen Konzernabschluss?
Man macht einen Konzernabschluss, um die finanzielle Gesundheit und Leistungsfähigkeit eines Konzerns transparent darzustellen. Durch die Konsolidierung der einzelnen Tochtergesellschaften erhält man ein Gesamtbild der finanziellen Situation des gesamten Konzerns. Dies ermöglicht es den Stakeholdern, wie Investoren, Gläubigern und Mitarbeitern, fundierte Entscheidungen zu treffen. Zudem dient der Konzernabschluss der Erfüllung gesetzlicher Vorschriften und der Einhaltung von Rechnungslegungsstandards. Letztlich bietet der Konzernabschluss auch eine Vergleichsbasis für die Performance-Analyse und die strategische Planung des Konzerns. **
-
Wer muss einen Konzernabschluss aufstellen?
Wer muss einen Konzernabschluss aufstellen? Ein Konzernabschluss muss von Unternehmen erstellt werden, die Tochtergesellschaften, Beteiligungen oder Joint Ventures haben und somit einen Konzern bilden. Dies betrifft in der Regel Konzerne, die mehrere eigenständige Unternehmen unter einem gemeinsamen Dach vereinen. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um ein transparentes Bild über die finanzielle Lage und die Ergebnisse des gesamten Konzerns zu vermitteln. Der Konzernabschluss umfasst in der Regel eine Konzernbilanz, eine Konzern-Gewinn- und Verlustrechnung sowie einen Konzernanhang. **
-
Wann muss ein Konzernabschluss erstellt werden?
Ein Konzernabschluss muss erstellt werden, wenn ein Unternehmen Muttergesellschaft einer oder mehrerer Tochtergesellschaften ist. Dies ist der Fall, wenn die Muttergesellschaft die Mehrheit der Stimmrechte in den Tochtergesellschaften besitzt und somit die Kontrolle über diese ausübt. Der Konzernabschluss dient dazu, die finanzielle Situation und die Ergebnisse des gesamten Konzerns darzustellen, anstatt nur die einzelnen Gesellschaften separat zu betrachten. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um Transparenz und Vergleichbarkeit für Investoren, Gläubiger und andere Interessengruppen sicherzustellen. In der Regel muss der Konzernabschluss innerhalb einer bestimmten Frist nach Abschluss des Geschäftsjahres erstellt und veröffentlicht werden. **
-
Wann muss ein Konzernabschluss aufgestellt werden?
Ein Konzernabschluss muss gemäß § 315a Abs. 1 HGB von Konzernen aufgestellt werden. Dies ist der Fall, wenn ein Konzern nach den Vorschriften des HGB vorliegt, also wenn ein Unternehmen mindestens zwei verbundene Unternehmen umfasst. Der Konzernabschluss muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres aufgestellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernen wichtig. **

Welche Unternehmen müssen einen Konzernabschluss aufstellen?
Welche Unternehmen müssen einen Konzernabschluss aufstellen? Unternehmen müssen einen Konzernabschluss aufstellen, wenn sie Tochtergesellschaften, Joint Ventures oder assoziierte Unternehmen haben. Dies ist erforderlich, um ein vollständiges Bild der finanziellen Lage und Performance des gesamten Konzerns zu erhalten. Der Konzernabschluss konsolidiert die einzelnen Abschlüsse der verbundenen Unternehmen und zeigt die finanzielle Situation des gesamten Konzerns auf. Unternehmen, die börsennotiert sind oder bestimmte Größenkriterien erfüllen, sind in der Regel verpflichtet, einen Konzernabschluss gemäß den gesetzlichen Vorschriften aufzustellen. **
"Wer kann sich als Fachbesucher für die Messe registrieren?" "Welche Vorteile haben Fachbesucher auf einer Fachmesse?"
Fachbesucher sind in der Regel Personen, die beruflich in der Branche tätig sind, für die die Messe relevant ist. Sie können sich als Fachbesucher registrieren, um Zugang zu den Ausstellern und Fachvorträgen zu erhalten. Die Vorteile für Fachbesucher auf einer Fachmesse sind unter anderem die Möglichkeit, neue Produkte und Trends kennenzulernen, sich mit anderen Fachleuten auszutauschen und potenzielle Geschäftspartner zu treffen. **
Top-Angebote
Produkte zum Begriff Konzernabschluss:
-
Der Konzernabschluss, Fachbücher von Johannes WirthSchritt für Schritt durch das Thema: von der Aufbereitung der Einzelabschlusszahlen bis hin zur Voll- und Quotenkonsolidierung und der Behandlung nach der Equity-Methode. Ob HGB oder IFRS - beide Rechtsgebiete werden umfassend dargestellt; den Praxistransfer erleichtern Beispiele und Fallstudien inklusive Konsolidierungsbögen. In der 14. Auflage: aktueller Stand nach HGB, DRS und IFRS mit Ausblick auf künftige Änderungen, einschliesslich der Konsolidierungseffekte aus IFRS 15 und 16. Neu: mit Organisationstipps für das Konzernrechnungswesen, weiteren Praxishinweisen und vielen neuen Beispielen.59,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gesetz betreffend die Gesellschaften mit beschränkter Haftung (GmbHG) einschließlich Rechnungslegung zum Einzel- sowie zum KonzernabschlussFrontmatter -- Vorwort -- Inhaltsübersicht -- Verzeichnis der Abkürzungen und der abgekürzt zitierten Literatur -- ERSTER ABSCHNITT. Errichtung der Gesellschaft -- 1. Zweck -- 2. Form des Gesellschaftsvertrags -- 3. Inhalt des Gesellschaftsvertrags -- 4. Firma -- 5. Stammkapital und Stammeinlagen -- 6. Geschäftsführer -- 7. Anmeldung -- 8. Inhalt der Anmeldung -- 9. Nachzahlungspflicht bei Sachgründung -- 9a. Gründungshaftung -- 9b. Verzicht, Vergleich, Verjährung -- 9c. Prüfung durch das Gericht -- 10. Eintragung in das Handelsregister und Bekanntmachung -- 11. Rechtslage vor Eintragung -- 12. Zweigniederlassung -- ZWEITER ABSCHNITT. Rechtsverhältnisse der Gesellschaft und der Gesellschafter -- 13. Juristische Person Handelsgesellschaft -- 14. Geschäftsanteil -- 15. Übertragung von Geschäftsanteilen -- 16. Rechtsstellung von Veräußerer und Erwerber -- 17. Veräußerung von Teilen des Geschäftsanteils -- 18. Mitberechtigung am Geschäftsanteil -- 19. Leistungen auf die Stammeinlage -- 20.529,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SPRINTIS Staffelei Holz weiß PICASSO, 22-130 cm, Leinwandständer für Ausstellung, Hochzeit und Präsentation, KiefernholzStaffelei aus Kiefernholz, geeignet für Leinwände, Glas-Magnettafeln, Klapprahmen und Bilderrahmen ; Die Staffelei PICASSO aus Kiefernholz ist ein ideales Produkt für Anfänger, Hobbykünstler oder Profis. Die Staffelei ist sehr stabil und langlebig, und lässt sich leicht zusammenklappen und verstauen, wenn sie nicht gebraucht wird. Die Höhe und Neigung der Staffelei können je nach Wunsch verändert werden, um die beste Perspektive für das Malen oder Zeichnen zu erreichen. Die Staffelei kann Leinwände unterschiedlicher Größen halten, von 22 bis 130 cm, was eine große Vielfalt an Formaten ermöglicht.31,54 €*Versand: 12,85 €Sichere Weiterleitung zum Anbieter
-
VEVOR Literaturständer, 6 Taschen, Pop-Up-Aluminium-Magazinständer, leichter Kataloghalter, Ständer mit Tragetasche für Wohnzimmer, Hotel, Messe, Ausstellung, BüroVEVOR Literaturständer, 6 Taschen, Pop-Up-Aluminium-Magazinständer, leichter Kataloghalter, Ständer mit Tragetasche für Wohnzimmer, Hotel, Messe, Ausstellung, Büro Literaturständer mit 6 Fächern In wenigen Minuten eingerichtet Humanisiertes Design Premium-Material Tragbares Design Breite Anwendung Farbe: Silber,Produktgröße: 10,2 x 14,2 x 59,8 Zoll / 26 x 36 x 152 cm,Modell: TE-13Z,Taschengröße: 10,2 x 14,2 Zoll / 26 x 36 cm,Rahmenmaterial: Aluminiumlegierung,Faltbare Größe: 10,2 x 14,2 x 4,3 Zoll / 26 x 36 x 11 cm,Tragfähigkeit: 4,4 lbs / 2 kg,Gewicht: 13,2 lbs / 6 kg,Taschenmaterial: PC-Platten52,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Konzernabschluss nach IFRS?
Der Konzernabschluss nach IFRS wird in der Regel von Unternehmen erstellt, die an internationalen Kapitalmärkten tätig sind oder börsennotiert sind. Die IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die eine einheitliche und transparente Darstellung der Finanzinformationen gewährleisten sollen. Unternehmen, die nach IFRS bilanzieren, müssen ihre Konzernabschlüsse gemäß den Vorschriften und Richtlinien dieser Standards erstellen. Dies ermöglicht es Investoren, die Finanzlage und Performance des Unternehmens besser zu verstehen und zu vergleichen. Unternehmen entscheiden sich oft für die Erstellung eines Konzernabschlusses nach IFRS, um ihre Glaubwürdigkeit und Transparenz zu erhöhen und den Zugang zu internationalen Kapitalmärkten zu erleichtern. **
-
Wann Konzernabschluss nach HGB?
Wann Konzernabschluss nach HGB? Der Konzernabschluss nach HGB muss von Unternehmen erstellt werden, die nach den Vorschriften des Handelsgesetzbuches (HGB) als Konzern gelten. Ein Konzern liegt vor, wenn ein Unternehmen die Mehrheit der Stimmrechte an einem oder mehreren anderen Unternehmen besitzt. Der Konzernabschluss nach HGB muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres erstellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernunternehmen wichtig. **
-
Warum macht man einen Konzernabschluss?
Man macht einen Konzernabschluss, um die finanzielle Gesundheit und Leistungsfähigkeit eines Konzerns transparent darzustellen. Durch die Konsolidierung der einzelnen Tochtergesellschaften erhält man ein Gesamtbild der finanziellen Situation des gesamten Konzerns. Dies ermöglicht es den Stakeholdern, wie Investoren, Gläubigern und Mitarbeitern, fundierte Entscheidungen zu treffen. Zudem dient der Konzernabschluss der Erfüllung gesetzlicher Vorschriften und der Einhaltung von Rechnungslegungsstandards. Letztlich bietet der Konzernabschluss auch eine Vergleichsbasis für die Performance-Analyse und die strategische Planung des Konzerns. **
-
Wer muss einen Konzernabschluss aufstellen?
Wer muss einen Konzernabschluss aufstellen? Ein Konzernabschluss muss von Unternehmen erstellt werden, die Tochtergesellschaften, Beteiligungen oder Joint Ventures haben und somit einen Konzern bilden. Dies betrifft in der Regel Konzerne, die mehrere eigenständige Unternehmen unter einem gemeinsamen Dach vereinen. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um ein transparentes Bild über die finanzielle Lage und die Ergebnisse des gesamten Konzerns zu vermitteln. Der Konzernabschluss umfasst in der Regel eine Konzernbilanz, eine Konzern-Gewinn- und Verlustrechnung sowie einen Konzernanhang. **
Ähnliche Suchbegriffe für Konzernabschluss
-
Messbuch. Teil 02. Die Feier der heiligen Messe. Altarausgabe, FachbücherDas Messbuch, Teil 02, bietet eine umfassende Sammlung von liturgischen Texten und Anleitungen zur Feier der heiligen Messe. Es richtet sich an Personen, die sich mit der katholischen Liturgie auseinandersetzen und die Feierlichkeiten im Rahmen der Kirche unterstützen möchten. Die Altarausgabe ist speziell für die Bistümer des deutschen Sprachgebietes konzipiert und enthält alle notwendigen Elemente für die Durchführung der Messe an jedem Tag des Jahres, mit Ausnahme der Karwoche. Die sorgfältige Zusammenstellung der Inhalte ermöglicht eine tiefere Auseinandersetzung mit der Theologie und den rituellen Abläufen der Messe. Der Leinen-Einband sorgt für eine ansprechende und langlebige Präsentation des Werkes, das sowohl für den persönlichen Gebrauch als auch für den Einsatz in kirchlichen Gemeinschaften geeignet ist.250,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Feier der Heiligen Messe, Fachbücher von Österreichische Bischofskonferenz, Deutsche BischofskonferenzSeit dem 1. Advent 2018 wird der revidierte Text der Einheitsübersetzung der Bibel (2016) in den liturgischen Büchern verwendet. Der fünfte überarbeitete Band des Lektionars enthält die Lesungstexte für die Wochentage und Gedenktage der Heiligen der 1. bis 17. Woche im Jahreskreis.98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zen oder die Kunst der Präsentation, Ratgeber von Garr Reynolds"Zen oder die Kunst der Präsentation" ist ein umfassender Ratgeber, der Ihnen hilft, Ihre Präsentationen auf ein neues Niveau zu heben. Der Bestseller-Autor Garr Reynolds vermittelt in dieser überarbeiteten Auflage, wie Sie mit stilistischer Einfachheit und modernen Präsentationstechniken Ihr Publikum erreichen und inspirieren können. Durch die Kombination bewährter Designprinzipien mit den Grundsätzen des Zen lernen Sie, Folien zu erstellen, die klar und ansprechend sind. Anhand neuer Beispiele und Techniken zeigt Reynolds, wie Sie Ablenkungen minimieren und Ihre Botschaft effektiv kommunizieren. Dieses Buch ist ein wertvoller Begleiter für alle, die ihre Präsentationsfähigkeiten verbessern und ihre Zuhörer nachhaltig beeindrucken möchten.32,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dusemond, Michael: Der KonzernabschlussDer Konzernabschluss , Schritt für Schritt durch das Thema : von der Aufbereitung der Einzelabschlusszahlen bis hin zur Voll- und Quotenkonsolidierung und der Behandlung nach der Equity-Methode. Ob HGB oder IFRS - beide Rechtsgebiete werden umfassend dargestellt; den Praxistransfer erleichtern Beispiele und Fallstudien inklusive Konsolidierungsbögen. Neu in der 14. Auflage : Aktueller Stand nach HGB, DRS und IFRS mit Ausblick auf künftige Änderungen Erweiterung der Ausführungen zu End- und Übergangskonsolidierung sowie zur Intercompany-Abstimmung Zwischenergebniseliminierung und Währungsumrechnung nach DRS 25 Neue Buchungsbeispiele zu Schuldenkonsolidierung mit Fremdwährungsbezug und Quotenkonsolidierung inkl. joint operations nach IFRS 11 Inkl. DRS 21 bis 25 sowie E-DRS 34 und 35 Mit zusätzlichen Schwerpunkten auf fundierter Praxiserfahrung und IT-seitiger Umsetzung Organisationstipps für das Konzernrechnungswesen, weitere Praxishinweise und viele neue Beispiele Mit Downloadmaterial auf myBook+. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 14. grundlegend neu bearbeitete und erweiterte Auflage 2018, Erscheinungsjahr: 20181119, Produktform: Kartoniert, Autoren: Dusemond, Michael~Küting, Peter~Wirth, Johannes, Auflage: 18014, Auflage/Ausgabe: 14. grundlegend neu bearbeitete und erweiterte Auflage 2018, Seitenzahl/Blattzahl: 839, Keyword: Bilanz; Bilanzierung; Einzelabschluss; Konsolidierung; Rechnungslegung; Segmentbericht; Segmentberichterstattung; Weber, Fachschema: Analyse / Bilanzanalyse~Bilanzanalyse~Generally Accepted Accounting Principles - US-GAAP ~Rechnungslegung (USA)~US-GAAP~International Accounting Standards - IAS ~Internationale Rechnungslegung~Rechnungslegung (IAS)~International (Wirtschaft)~Abschluss (Buchführung) / Konzernabschluss~Konzernabschluss~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Internationale Wirtschaft, Internationales Management~Makroökonomie, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel, Länge: 246, Breite: 190, Höhe: 50, Gewicht: 1564, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791032238 9783791029887 9783791027364 9783791025148 9783791023977, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0040, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 139555059,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann muss ein Konzernabschluss erstellt werden?
Ein Konzernabschluss muss erstellt werden, wenn ein Unternehmen Muttergesellschaft einer oder mehrerer Tochtergesellschaften ist. Dies ist der Fall, wenn die Muttergesellschaft die Mehrheit der Stimmrechte in den Tochtergesellschaften besitzt und somit die Kontrolle über diese ausübt. Der Konzernabschluss dient dazu, die finanzielle Situation und die Ergebnisse des gesamten Konzerns darzustellen, anstatt nur die einzelnen Gesellschaften separat zu betrachten. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um Transparenz und Vergleichbarkeit für Investoren, Gläubiger und andere Interessengruppen sicherzustellen. In der Regel muss der Konzernabschluss innerhalb einer bestimmten Frist nach Abschluss des Geschäftsjahres erstellt und veröffentlicht werden. **
-
Wann muss ein Konzernabschluss aufgestellt werden?
Ein Konzernabschluss muss gemäß § 315a Abs. 1 HGB von Konzernen aufgestellt werden. Dies ist der Fall, wenn ein Konzern nach den Vorschriften des HGB vorliegt, also wenn ein Unternehmen mindestens zwei verbundene Unternehmen umfasst. Der Konzernabschluss muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres aufgestellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernen wichtig. **
-
Welche Unternehmen müssen einen Konzernabschluss aufstellen?
Welche Unternehmen müssen einen Konzernabschluss aufstellen? Unternehmen müssen einen Konzernabschluss aufstellen, wenn sie Tochtergesellschaften, Joint Ventures oder assoziierte Unternehmen haben. Dies ist erforderlich, um ein vollständiges Bild der finanziellen Lage und Performance des gesamten Konzerns zu erhalten. Der Konzernabschluss konsolidiert die einzelnen Abschlüsse der verbundenen Unternehmen und zeigt die finanzielle Situation des gesamten Konzerns auf. Unternehmen, die börsennotiert sind oder bestimmte Größenkriterien erfüllen, sind in der Regel verpflichtet, einen Konzernabschluss gemäß den gesetzlichen Vorschriften aufzustellen. **
-
"Wer kann sich als Fachbesucher für die Messe registrieren?" "Welche Vorteile haben Fachbesucher auf einer Fachmesse?"
Fachbesucher sind in der Regel Personen, die beruflich in der Branche tätig sind, für die die Messe relevant ist. Sie können sich als Fachbesucher registrieren, um Zugang zu den Ausstellern und Fachvorträgen zu erhalten. Die Vorteile für Fachbesucher auf einer Fachmesse sind unter anderem die Möglichkeit, neue Produkte und Trends kennenzulernen, sich mit anderen Fachleuten auszutauschen und potenzielle Geschäftspartner zu treffen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.